Мировой рынок смартфонов пережил крупнейший за 14 лет обвал
Фото camilo jimenez на Unsplash.
Мировые поставки смартфонов в III квартале 2026 года сократились на 20% по сравнению с аналогичным периодом прошлого года, достигнув минимального для третьего квартала уровня за последние 14 лет, по предварительным данным исследовательской компании Counterpoint Research. Причина — дефицит микросхем памяти DRAM и NAND, вызванный стремительным ростом спроса со стороны операторов центров обработки данных для искусственного интеллекта. Производители полупроводников отдают приоритет более прибыльным заказам для инфраструктуры ИИ, ограничивая поставки компонентов для смартфонов. Это приводит одновременно к росту себестоимости мобильных устройств и сокращению их производства. По оценке Counterpoint, розничные цены на смартфоны с начала 2026 года выросли в мировом масштабе примерно на 20%. Производители вынуждены отказываться от выпуска наименее рентабельных моделей, сокращать ассортимент и концентрироваться на более дорогих устройствах.
Крупнейшим мировым поставщиком смартфонов остается Samsung, занявший в III квартале 23% рынка. Поставки южнокорейской компании сократились всего на 3%, чему способствовали более надежные поставки комплектующих, устойчивые продажи смартфонов среднего класса Galaxy A и высокий спрос на складной Galaxy Z Fold8. Apple заняла второе место с долей 22% — рекордной для компании в третьем квартале. Сокращение поставок iPhone отчасти объясняется изменением графика выпуска новых устройств. Осенью компания не представила базовый iPhone 18, сосредоточившись на более дорогих моделях.
Значительно сильнее пострадали китайские производители. Поставки OPPO и vivo сократились более чем на 20%, Xiaomi — более чем на 30%. Доля Xiaomi опустилась до 10%. Компания сознательно сокращает продажи бюджетных моделей и присутствие на некоторых зарубежных рынках, одновременно развивая более дорогие линейки, включая Xiaomi 18. OPPO стремится сократить издержки за счет объединения деятельности брендов OPPO, OnePlus и realme, тогда как vivo концентрирует ресурсы на ключевых рынках Китая и Индии. Доли OPPO и vivo составили соответственно 9% и 8%.
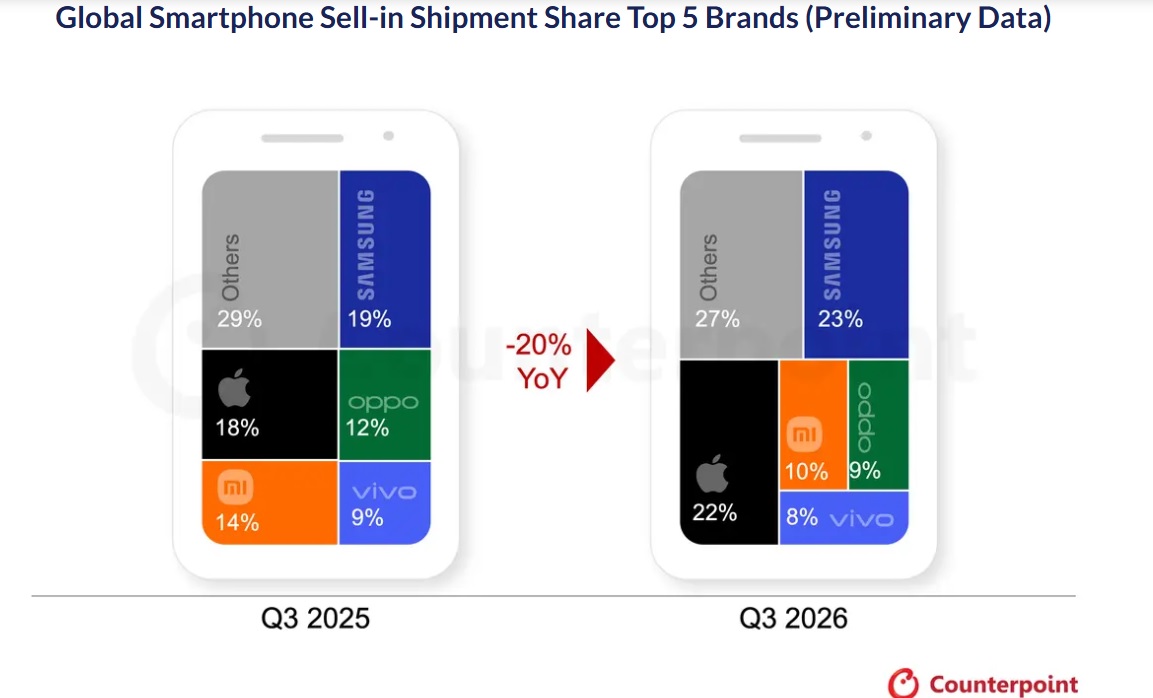
Изменение долей рынка, занимаемых пятью ведущими мировыми производителями смартфонов, в III квартале 2026 года по сравнению с III кварталом 2025 года. Предварительные данные Counterpoint Research.
Результаты III квартала подтверждают прогнозы аналитиков относительно масштабов кризиса. Еще в августе Counterpoint Research прогнозировала сокращение мировых поставок смартфонов по итогам 2026 года на 14,3%, а в 2027 году — еще на 1,4%. Прогноз International Data Corporation (IDC) был пессимистичнее: в конце августа компания пересмотрела ожидаемое падение рынка с 13,9% до 16,7%, или немногим более 1 млрд устройств за год. Это станет самым глубоким годовым спадом за всю историю рынка смартфонов. На второе полугодие IDC прогнозировала сокращение поставок на 27,2%, поэтому квартальное падение на 20% пока не дает оснований говорить о более тяжелом кризисе, чем ожидалось. При этом объем рынка в денежном выражении продолжит расти благодаря повышению цен. По расчетам IDC, средняя цена поставляемого смартфона увеличится за год на 27,6%, достигнув рекордных $581, а общая стоимость поставленных устройств вырастет на 6,3%, до $613 млрд. Таким образом, производители будут продавать значительно меньше смартфонов, но получать за них больше денег.
Самые тяжелые перспективы у бюджетного сегмента, особенно у устройств стоимостью менее $100–200. Само существование этой ценовой категории оказалось под угрозой. У производителей смартфонов средней ценовой категории ситуация несколько лучше, однако и они вынуждены сокращать число моделей, отказываться от наиболее дешевых конфигураций и повышать цены. В результате часть потребителей будет дольше пользоваться старыми смартфонами или переключится на восстановленные аппараты, а доступные новые устройства постепенно исчезнут из продажи. Относительно благополучным остается премиальный сегмент, где покупатели менее чувствительны к повышению цен, а производители располагают большим запасом рентабельности. Основными выгодоприобретателями кризиса становятся Apple и Samsung, обладающие масштабными закупочными возможностями и устойчивыми позициями на рынке дорогих устройств.
Быстрого восстановления мирового рынка аналитики не ожидают. Counterpoint Research прогнозирует продолжение спада в 2027 году и возобновление роста в 2028 году, когда мировые поставки смартфонов могут увеличиться на 4,8% благодаря улучшению ситуации с компонентами и реализации отложенного спроса. Дополнительными стимулами для рынка в последующие годы станут распространение смартфонов с функциями искусственного интеллекта и постепенный переход к сетям 6G, однако Counterpoint не ожидает, что эти технологии вызовут резкий скачок продаж.По прогнозу IDC, с дефицит памяти продолжит влиять на рынок в 2027 году, восстановление будет медленным, даже к 2030 году мировые поставки смартфонов не вернутся к уровню 2025-го. Покупатели будут реже менять смартфоны, производители сосредоточатся на продаже более дорогих устройств, а рынок бюджетных смартфонов так и не восстановится до прежних масштабов.


в Telegram канале

Другие статьи