Кредиты и займы для селлеров маркетплейсов: рейтинг 11 лучших сервисов финансирования
При сравнении кредитования селлеров маркетплейсов учитывал формат сделки, требования к бизнесу и порядок возврата денег. Звезды обозначают редакционную оценку в рамках подборки, а доступные суммы, ставки и сроки зависят от проверки конкретного заемщика.
ТОП-5 сервисов кредитования селлеров: займы и факторинг для финансирования поставщиков маркетплейсов
-
Поток — вариант для пополнения оборотки без залога и обязательного номинального счета. Для селлеров есть отдельная программа с суммой до 2 млн ₽ и сроком до 12 месяцев.
-
Lender Invest — финансирование закупок и продвижения через инвестиционную платформу. Рассматривать его стоит уже работающему магазину: на странице указаны оборот от 70 млн ₽ в год, история от 12 месяцев и поручитель.
-
Контур.Факторинг — возможность сравнить предложения более 60 факторов и организовать финансирование поставок в одном сервисе. Полезен, когда деньги задерживаются в расчетах с покупателями и требуется подобрать подходящую схему факторинга.
-
Seller Capital — специализированные займы с вариантами отсрочки платежей. Удобен продавцам, которым нужно сначала закупить и продать товар, а затем начать возвращать основной долг по согласованному графику.
-
Ко-Фи — займы от 500 тыс. ₽ без залога и поручителей для продавцов Wildberries, Ozon и Яндекс Маркета. Подойдет бизнесу с историей от шести месяцев и регулярным оборотом.
Сравнительная таблица сервисов финансирования селлеров
| Сервис | Формат | Сумма | Базовые требования |
|---|---|---|---|
| Поток | Заем от инвесторов | До 2 млн ₽ для селлеров | ИП/юрлицо, банковская выписка |
| Lender Invest | Заем от инвесторов | По результатам оценки | От 70 млн ₽/год, 12 мес., поручитель |
| Контур.Факторинг | Подбор факторинга | Лимит от 1 млн ₽ | Договор, документы по сделке |
| Seller Capital | Заем для селлеров | До 2 млн ₽ без залога и поручителей | От 800 тыс. ₽/мес., ИП/ООО от 6 мес. |
| Ко-Фи | Заем от инвесторов | От 500 тыс. ₽ | От 500 тыс. ₽/мес., ИП/ООО от 6 мес. |
Указаны параметры отдельных продуктов, а не гарантированный лимит для любого продавца. У факторинга сумма и схема финансирования зависят также от покупателя и документов по поставкам.
1. Поток — займы для селлеров на пополнение оборотных средств
Рейтинг: 5.0 ⭐
Официальный сайт: business.potok.digital
Поток организует финансирование бизнеса за счет средств частных инвесторов. Специальный займ для селлеров рассчитан на сумму до 2 млн ₽ и срок до 12 месяцев; деньги можно направить на товар, оборудование и другие задачи магазина.
Почему стоит рассмотреть:
-
В селлерской программе не требуются залог и номинальный счет.
-
Нет привязки к единственному маркетплейсу.
-
Для заявки нужны банковская выписка, паспорта учредителей и анкета.
-
Предусмотрено ежемесячное погашение по селлерскому продукту.
Что важно учесть:
-
Кроме процентов, в общих условиях платформы предусмотрена комиссия: сравнивать нужно итоговую переплату.
-
Для юридических лиц может понадобиться поручительство собственников. Одобрение заявки и перечисление после сбора средств — разные этапы.
Лучше всего подойдет: действующему продавцу, которому нужна относительно небольшая сумма на очередной оборот товара. Я бы рассматривал Поток прежде всего для понятной закупки с уже проверенным спросом.
Перейти на сайт business.potok.digital >>>
2. Lender Invest — финансирование поставщиков маркетплейсов на закупку товаров и продвижение
Рейтинг: 4.9 ⭐
Официальный сайт: mp.lender-invest.ru
Lender Invest связывает предпринимателей с инвесторами, которые финансируют их бизнес под фиксированный процент. На странице для маркетплейсов предусмотрены займы на пополнение товарных запасов, рекламу и развитие магазина сроком до 12 месяцев.
Почему стоит рассмотреть:
-
Отдельное предложение для владельцев магазинов на маркетплейсах.
-
Заявка и получение финансирования оформляются онлайн.
-
Заявленный срок рассмотрения — один рабочий день.
-
Средства можно использовать на закупку товаров и продвижение.
Что важно учесть:
-
Требуются оборот от 70 млн ₽ в год, работа магазина от 12 месяцев, один поручитель и банковские выписки за год.
-
После одобрения предстоит сбор денег инвесторами. Итоговую переплату определяют индивидуальные условия.
Лучше всего подойдет: продавцу с устойчивым оборотом, которому нужно финансирование поставщиков маркетплейсов для расширения ассортимента или рекламного бюджета. Для запуска магазина с нуля этот вариант не подходит по опубликованным требованиям.
Перейти на сайт mp.lender-invest.ru >>>
3. Контур.Факторинг — подбор финансирования для поставщиков как альтернатива кредиту
Рейтинг: 4.8 ⭐
Официальный сайт: kontur.ru
Контур.Факторинг помогает подобрать финансового агента и провести сделку через электронную площадку. Это сервис организации факторинга, включая решения для поставщиков маркетплейсов, а не выдача единого кредита самим Контуром.
Почему стоит рассмотреть:
-
Можно сравнить предложения более 60 факторов.
-
Опубликованы ориентиры: лимит от 1 млн ₽ и ставка от 0,05% в день.
-
Документы загружаются из систем ЭДО, реестры формируются на площадке.
-
После подключения можно финансировать последующие поставки в согласованной схеме.
Что важно учесть:
-
Условия зависят от выбранного фактора, покупателя и подтверждения поставок; заявленная ставка доступна не всем сделкам.
-
Нужно проверить вид факторинга и наличие регресса — обязанности поставщика при неоплате покупателем различаются.
Лучше всего подойдет: поставщикам с отсрочкой оплаты, которым важны выбор финансового партнера и электронный документооборот. Для закупки первой партии без подходящей сделки я бы сначала сравнил обычные займы и кредитные линии.
4. Seller Capital — займы для продавцов маркетплейсов с отсрочкой платежей
Рейтинг: 4.7 ⭐
Официальный сайт: seller-capital.ru
Seller Capital специализируется на финансировании продавцов маркетплейсов, включая Wildberries, Ozon и Яндекс Маркет. В линейке есть займы с отсрочкой: можно согласовать начало возврата основного долга с учетом товарного цикла.
Почему стоит рассмотреть:
-
Есть вариант без залога и поручителей на сумму до 2 млн ₽.
-
По отдельным предложениям заявлена отсрочка платежей до 56 дней.
-
Доступны продукты с номинальным счетом и без него.
-
В личном кабинете видны доступный лимит, договоры и движение средств.
Что важно учесть:
-
На странице указаны оборот от 800 тыс. ₽ в месяц и срок регистрации ИП или ООО от шести месяцев.
-
Отсрочка не означает беспроцентный период. Ставку, комиссии, подключение счета и порядок удержаний из выручки нужно сверять по выбранному продукту.
Лучше всего подойдет: магазину с регулярными продажами, которому необходимо пережить период между оплатой поставщику и поступлением выручки. Особое внимание я бы уделил дате первого платежа и тому, какая часть поступлений останется на текущие расходы.
5. Ко-Фи — финансирование селлеров маркетплейсов без залога и поручителей
Рейтинг: 4.6 ⭐
Официальный сайт: cofi.ru
Ко-Фи предлагает займ для селлеров маркетплейсов от 500 тыс. ₽ на пополнение оборотных средств и развитие действующего бизнеса. На главной странице представлены сроки 4, 6, 9 или 12 месяцев и работа с продавцами Ozon, Wildberries и Яндекс Маркета.
Почему стоит рассмотреть:
-
Не требуются залог и поручители.
-
Средства подходят для закупки товара и других задач бизнеса.
-
Заявка подается онлайн, решение заявлено в день обращения.
-
Предусмотрены ежемесячные или еженедельные аннуитетные платежи.
Что важно учесть:
-
Нужны ИП или ООО с историей от шести месяцев, налоговое резидентство РФ и оборот от 500 тыс. ₽ в месяц.
-
Индивидуальную ставку и график определяют после оценки. У инвестиционной платформы нужно учитывать также этап сбора средств.
Лучше всего подойдет: продавцу с подтвержденными продажами, который ищет заем без имущественного обеспечения и стороннего поручителя. Формат интересен для повторной закупки, если регулярные платежи укладываются в денежный поток магазина.
6. Т-Банк
Рейтинг: 4.5 ⭐
Официальный сайт: tbank.ru
Т-Банк предлагает несколько способов кредитования селлеров: оборотный кредит, кредитную линию, овердрафт и финансирование на другие задачи бизнеса. Сумма зависит от оборотов: на странице указан ориентир до 15 млн ₽, а для бизнеса с выручкой от 120 млн ₽ в год предусмотрены отдельные условия до 300 млн ₽.
Почему стоит рассмотреть:
-
Можно подобрать продукт под разовую закупку или регулярную потребность в оборотке.
-
Учитываются обороты по счетам как в Т-Банке, так и в других банках.
-
Нет привязки к одному маркетплейсу.
-
График доступен в личном кабинете и приложении; досрочное погашение — без комиссии и штрафа.
Что важно учесть:
-
Для оборотного кредита и кредитной линии требуется регистрация ИП или ООО не менее трех месяцев назад.
-
Ставка индивидуальная, деньги перечисляются на расчетный счет в Т-Банке. Крупный лимит относится к отдельной программе.
Лучше всего подойдет: продавцу, который хочет совместить кредит для продавцов маркетплейсов с повседневным банковским обслуживанием и выбирать между несколькими форматами заемных средств.
7. JetLend
Рейтинг: 4.4 ⭐
Официальный сайт: jetlend.ru
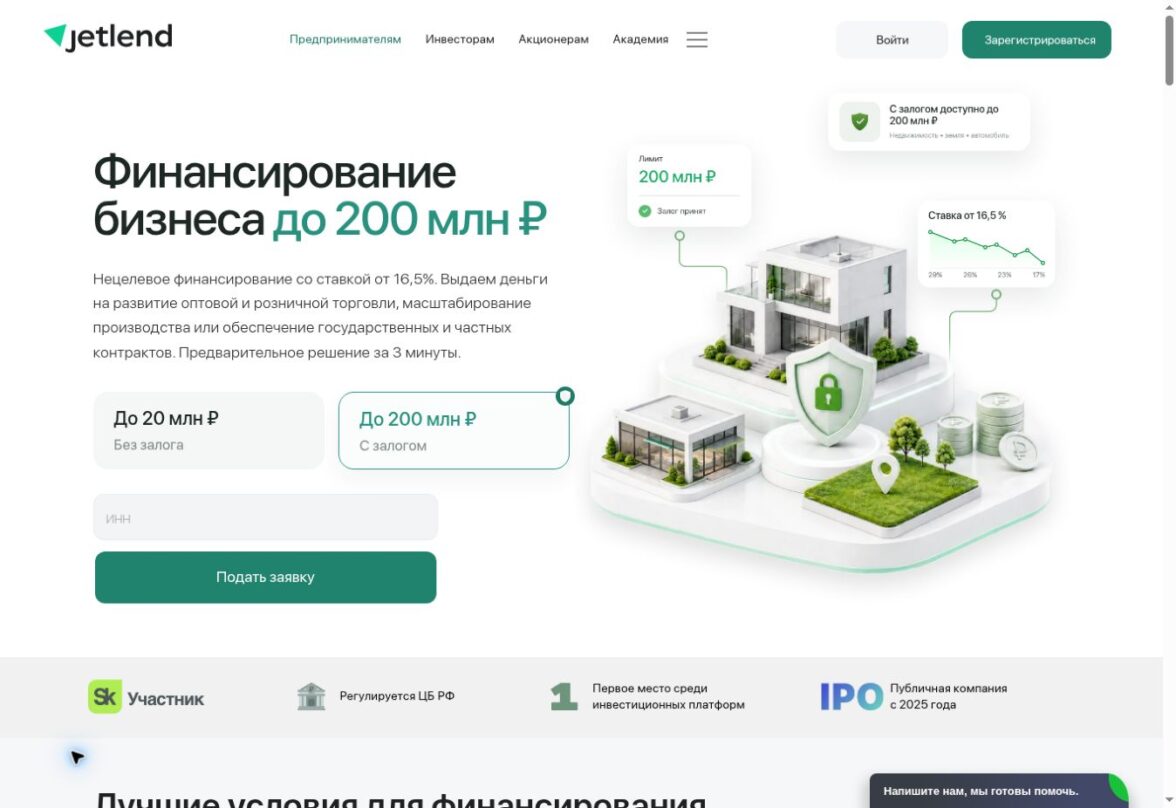
JetLend организует займы бизнесу через инвестиционную платформу. В актуальном предложении на первом экране указаны суммы до 20 млн ₽ без залога и до 200 млн ₽ с залогом; средства можно использовать на закупки, кассовые разрывы и развитие компании.
Почему стоит рассмотреть:
-
Возобновляемая линия позволяет выбирать несколько траншей в пределах одобренного лимита.
-
Нецелевой формат не требует подтверждать расходы чеками.
-
Для предварительной оценки используются банковские выписки.
-
Можно получить деньги на счет в любом банке.
Что важно учесть:
-
Кроме процентов, предусмотрена комиссия за выдачу транша. После предварительного решения нужны верификация и сбор средств инвесторами.
-
Требуется история бизнеса от 12 месяцев. На странице расходятся пороги выручки и часть лимитов, поэтому применимые требования нужно подтвердить до подачи полного пакета.
Лучше всего подойдет: устойчивой компании, которой нужна повторяемая схема финансирования закупок, в том числе при продажах через несколько каналов. Для только что открытого магазина опубликованные требования слишком высоки.
8. SellPlus
Рейтинг: 4.3 ⭐
Официальный сайт: sellplus.ru
SellPlus — специализированный сервис финансирования поставщиков маркетплейсов от «РОВИ Факторинг Плюс». В основе описываемой сервисом модели — возобновляемый лимит под оборот магазина и погашение за счет поступлений от продаж.
Почему стоит рассмотреть:
-
Оценка учитывает специфику продаж на маркетплейсах.
-
Финансирование можно выбирать частями в рамках согласованного лимита.
-
После погашения доступная сумма восстанавливается по условиям договора.
-
Модель рассчитана на повторные закупки и сезонную потребность в оборотных средствах.
Что важно учесть:
-
Текущие ставку, максимальную сумму, требования и сроки нужно запросить в персональном предложении: универсального подтвержденного тарифа для этой подборки нет.
-
При погашении из выручки важно проверить счет для поступлений, размер удержаний и обязанности при недостаточных продажах.
Лучше всего подойдет: действующему магазину, которому постоянно нужны средства на новые партии и подходит финансирование, связанное с оборотом маркетплейса. Сравнивать предложение стоит по сумме свободных денег после удержаний.
9. Ozon Банк
Рейтинг: 4.2 ⭐
Официальный сайт: finance.ozon.ru
Ozon Банк объединяет кредит для бизнеса, факторинг и другие финансовые продукты. На странице для предпринимателей заявлено кредитование до 300 млн ₽; отдельный продукт для селлеров допускает финансирование и тех, кто продает не на Ozon.
Почему стоит рассмотреть:
-
Кредит можно направить на закупку, продвижение и покрытие кассового разрыва.
-
Для получения денег не обязательно открывать новый расчетный счет.
-
Данные продаж и банковские выписки позволяют уточнить доступный лимит.
-
Условия, платежи и поддержка доступны онлайн, есть приложение для бизнеса.
Что важно учесть:
-
Лимит и стоимость определяет автоматическая оценка бизнеса; максимальная сумма не означает одобрения без обеспечения на таких условиях каждому продавцу.
-
У селлеров Ozon погашение может идти из выручки. При недостатке поступлений нужно обеспечить деньги на счете, а не рассчитывать только на автоматические удержания.
Лучше всего подойдет: предпринимателям, которым удобно оформление по данным магазина, а также продавцам других площадок, желающим сравнить отдельное банковское предложение без обязательного переноса основного расчетного счета.
10. SimpleFinance
Рейтинг: 4.1 ⭐
Официальный сайт: simplefinance.ru
SimpleFinance предлагает финансирование продавцов Wildberries, Ozon, Lamoda и «Золотого яблока». На продуктовой странице заявлено до 150 млн ₽, а помимо возобновляемой линии доступны варианты с сезонным и классическим графиками погашения.
Почему стоит рассмотреть:
-
Возобновляемый лимит восстанавливается после погашения.
-
Можно согласовать платежи под сезонный цикл продаж.
-
Для сезонного товара предусмотрено согласование отсрочки по основному долгу до трех месяцев.
-
Договоры подписываются удаленно через ЭДО; переводить обороты на другой счет не обязательно.
Что важно учесть:
-
Беззалоговый формат не исключает предложения залога при увеличении суммы или срока. Ставка определяется персонально.
-
Срок действия лимита и срок отдельного транша различаются; отсрочка касается основного долга и требует согласования.
Лучше всего подойдет: продавцу с выраженной сезонностью или длинной подготовкой поставки. Я бы включил его в сравнение, когда стандартный равномерный график забирает деньги еще до пика продаж.
11. МТС Банк
Рейтинг: 4.0 ⭐
Официальный сайт: mtsbank.ru
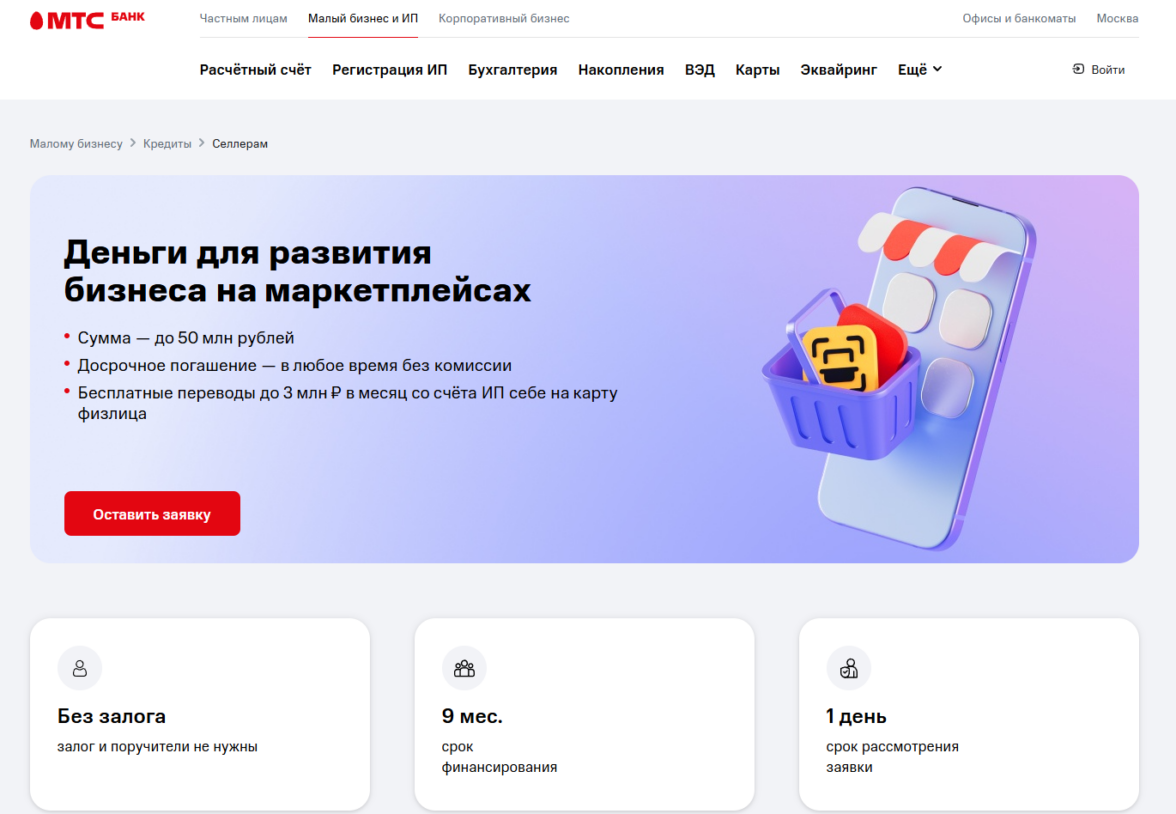
МТС Банк предлагает кредитование селлеров через возобновляемую кредитную линию с лимитом до 50 млн ₽. Деньги можно брать частями, направляя их на товарные запасы, пополнение оборотных средств и расширение бизнеса на маркетплейсах.
Почему стоит рассмотреть:
-
Проценты начисляются на фактический остаток задолженности за дни использования.
-
Лимит восстанавливается на сумму погашения.
-
Предусмотрено увеличение лимита с ростом оборотов.
-
Полное и частичное досрочное погашение доступно без комиссии с пересчетом процентов.
Что важно учесть:
-
Нужна история продаж от трех месяцев. Порог оборота на странице расходится: в описании — от 100 тыс. ₽ в месяц, в FAQ — от 200 тыс. ₽; его следует подтвердить у банка.
-
Оформление связано с открытием счета и получением предложения в личном кабинете. Общий срок финансирования в FAQ ограничен девятью месяцами.
Лучше всего подойдет: продавцам с регулярными поступлениями, которым нужна банковская линия на несколько закупочных циклов и возможность уменьшать проценты по мере возврата денег.
Как выбрать кредит или заем для селлеров маркетплейсов
Я бы начинал с конкретной партии товара: сколько денег не хватает, когда она поступит на склад и когда выручка окажется на расчетном счете. Срок продажи и срок получения денег различаются: к производству и доставке добавляются приемка, возвраты, удержания и график выплат площадки. Именно этот полный цикл должен покрывать выбранный инструмент.
Подберите формат под задачу
Разовый кредит удобен для определенной закупки, возобновляемая линия — для повторных поставок, когда деньги нужны частями. Если товар уже отгружен и остается дождаться оплаты, можно сравнить факторинг или досрочное получение выплаты. При этом продукты под будущую выручку могут работать иначе, чем классический факторинг: проверьте, что финансируется, кто перечисляет деньги и кто обязан вернуть их при снижении продаж.
Займ для селлеров через инвестиционную платформу предполагает еще один этап — привлечение средств инвесторов. Быстрое предварительное одобрение не означает, что вся сумма уже доступна. Если поставщик держит цену только до определенной даты, уточните срок фактического перечисления после проверки и подписания документов.
Сравните расходы в рублях на одинаковый срок
Годовая ставка, процент в месяц и фиксированная переплата за транш — разные показатели. Запросите расчет для одной и той же суммы, срока и даты выдачи: сколько получите на руки и сколько всего вернете. Добавьте комиссию за выдачу, платные опции, обслуживание обязательного счета и расходы на обеспечение, если они предусмотрены предложением.
Отдельно проверьте базу начисления процентов: первоначальная сумма или текущий остаток долга. При досрочном возврате проценты могут уменьшиться, а разовая комиссия — остаться. Поэтому кредит, который дешевле по рекламной ставке, иногда оказывается дороже при погашении сразу после продажи партии.
Проверьте график и доступ к выручке
Еженедельные платежи требуют другого запаса ликвидности, чем ежемесячные. Попросите график с датами и сопоставьте его с ожидаемыми выплатами маркетплейса. Если есть отсрочка, выясните, переносится ли только основной долг, продолжают ли начисляться проценты и сколько придется заплатить после ее окончания.
В финансировании под оборот особенно важны номинальный счет и автоматические удержания. Узнайте, какая доля выручки пойдет кредитору, когда получите остаток и как внести недостающий платеж при слабых продажах. Автоматическое списание упрощает расчеты, но само по себе не устраняет риск просрочки.
Отсейте предложения, под которые бизнес пока не подходит
До подготовки документов сравните требования к возрасту ИП или ООО, истории магазина, обороту и площадкам. Уточните, что кредитор считает оборотом: продажи в кабинете, выплаты маркетплейса или поступления на банковский счет. Это разные суммы после возвратов, комиссий и удержаний.
Проверьте обеспечение отдельно: отсутствие залога не означает отсутствие личного поручительства. Если нужен доступ к данным магазина, выясните перечень разрешений и передавайте только необходимые для оценки сведения через официальный канал. Для факторинга дополнительно разберите регресс и последствия неоплаты покупателем.
Проверьте, выдержит ли закупка более слабые продажи
Из ожидаемой выручки вычтите закупку, комиссии площадки, логистику, хранение, возвраты, рекламу, налоги и стоимость финансирования. Затем пересчитайте результат при более медленной продаже и снижении цены. Например, если условная партия приносит 150 тыс. ₽ до финансовых расходов, а заем обходится в 90 тыс. ₽, остается 60 тыс. ₽ запаса: дополнительные скидки и возвраты могут его быстро исчерпать.
Выбирайте сумму под реальный дефицит денег и платежный календарь. Кредитование селлеров помогает масштабировать товар с подтвержденной экономикой, но при убыточных продажах увеличивает будущие обязательства. Я бы запрашивал предложения у нескольких подходящих сервисов и сравнивал прежде всего остаток денег после платежей, полную переплату и условия выхода из сделки.
Другие статьи