Как меняются офлайн-развлечения в разных городах России: исследование OKS Labs by Okkam, Яндекс Афиши, Kassir.ru и Ticketland
Консалтинговая компания OKS Labs by Okkam совместно с крупнейшими билетными операторами — Яндекс Афишей, Kassir.ru и Ticketland — изучила продажи билетов на офлайн-развлечения в разных городах России. Региональный срез является частью исследования российского рынка офлайн-развлечений и охватывает семь сегментов: концерты, театры, кинотеатры, музеи и выставки, шоу и спортивные мероприятия.
Региональный рынок меняется
В крупнейших городах по-прежнему концентрируется основная часть денег, но по числу зрителей рынок постепенно становится все менее сосредоточен в столицах. В первом полугодии на топ-10 городов пришлось около половины всех проданных билетов — 48,3%, а их доля в сборах составила 67,2%. При этом внутри отдельных сегментов география спроса меняется заметно сильнее.
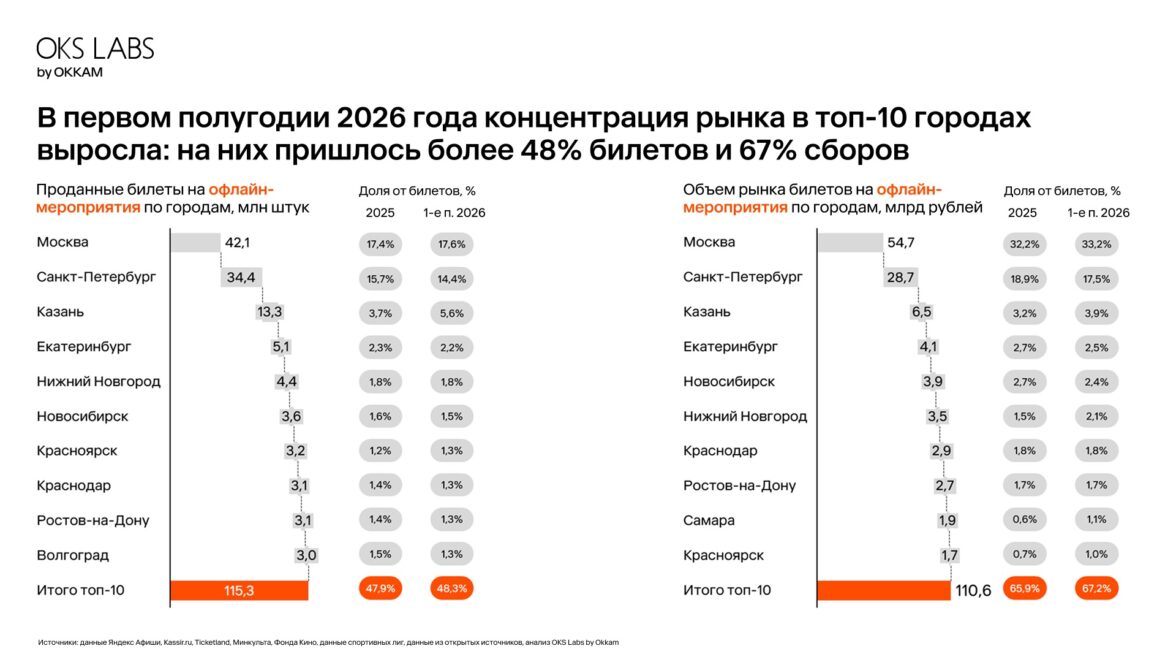
Москва и Петербург остаются двумя главными центрами офлайн-развлечений, но их роль заметно различается от сегмента к сегменту. Особенно хорошо это видно на примере концертов, музеев и выставок, театров.
Концерты: регионы постепенно отвоевывают аудиторию
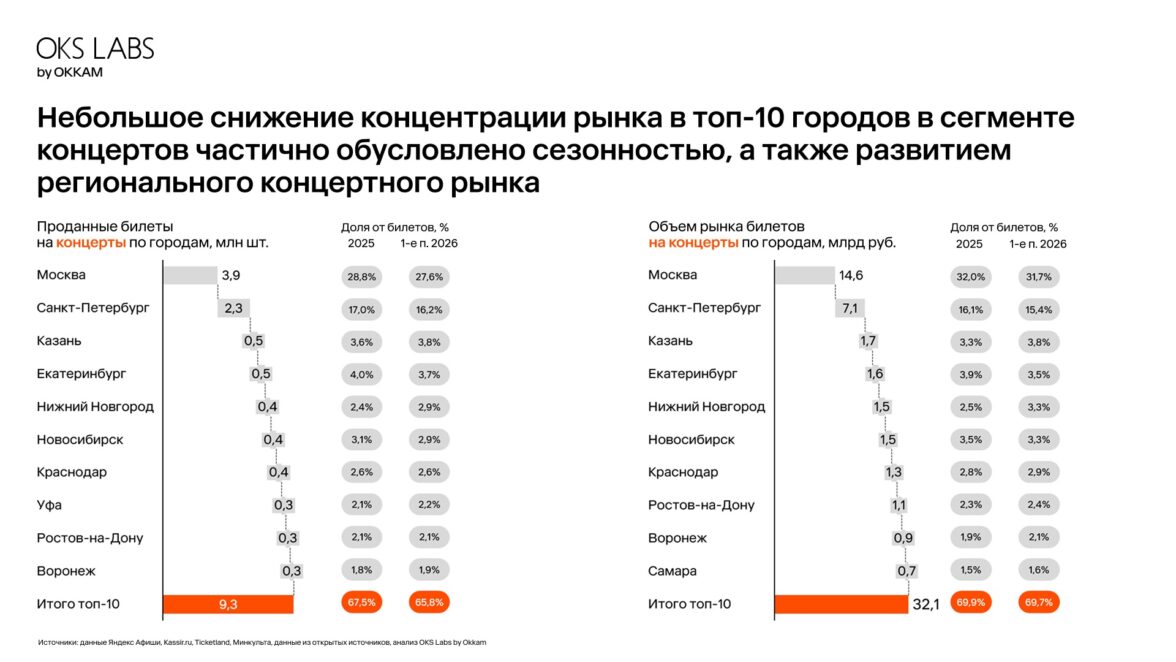
Концерты — один из сегментов, где регионы заметнее всего укрепляют позиции. На фоне сезонности спрос на концерты за пределами двух столиц опережает по темпам роста Москву и Санкт-Петербург. Доля топ-10 городов по числу проданных билетов снизилась почти на 2 п.п., до 65,8%. При этом доля Москвы сократилась на 1,2 п.п. — с 28,8% до 27,6%, а Казань, Екатеринбург, Новосибирск и Нижний Новгород уже формируют заметный объем рынка.
Петербург остается культурной столицей, но Москва лидирует по объему продаж
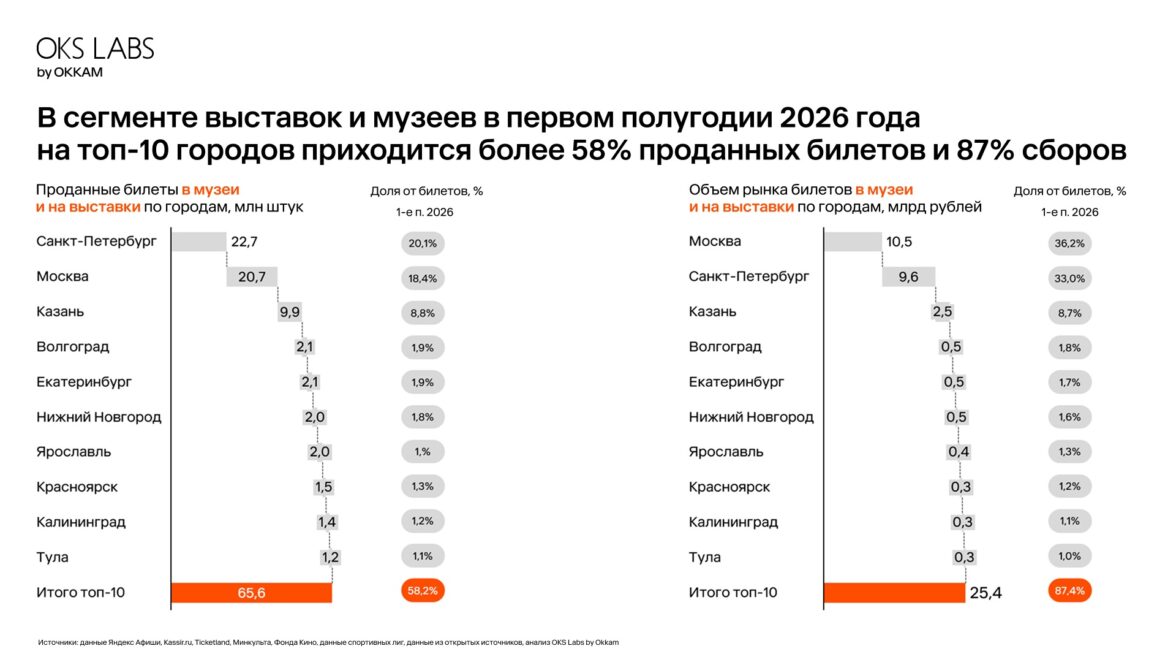
Петербург лидирует по числу посетителей музеев и выставок: за первое полугодие здесь продали на 2 млн билетов больше, чем в Москве. На Петербург приходится 20,1% всех продаж в сегменте против 18,4% в столице.
При этом Москва зарабатывает больше: ее доля в сборах составляет 36,2% против 33% в Петербурге.
Разница объясняется в том числе стоимостью билетов и структурой предложения. При этом Казань уже занимает третье место сразу по обоим показателям — около 9% рынка.
Шоу становятся менее зависимыми от крупнейших городов
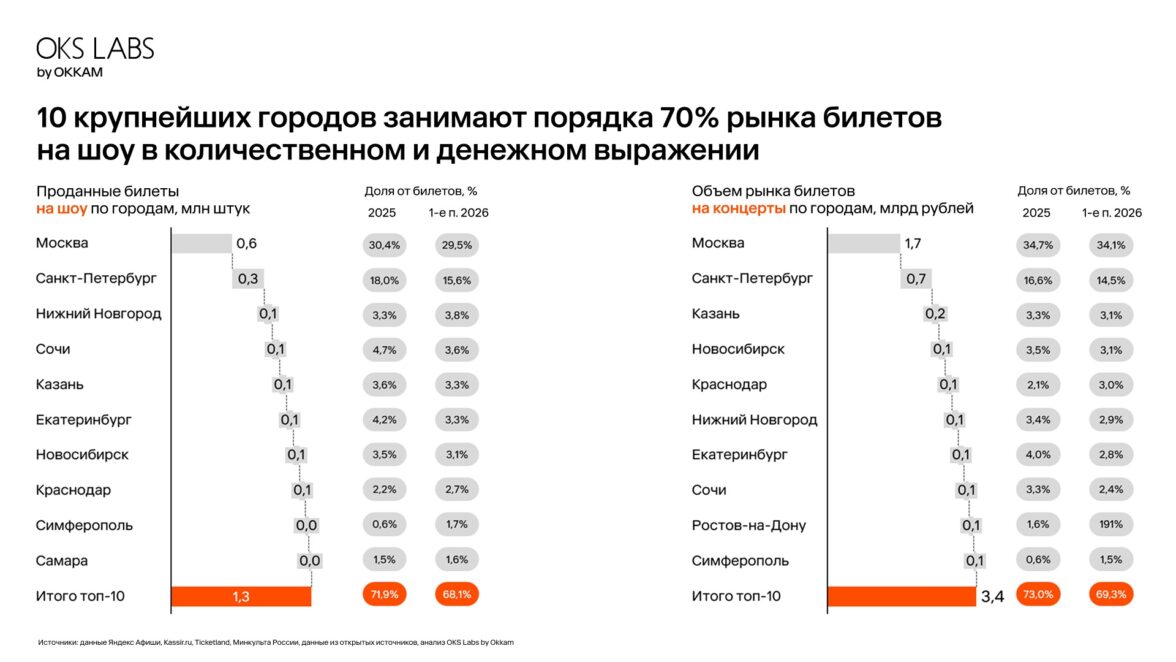
Еще один сегмент, где доля городов не из топ-10 в продажах билетов в штуках выросла, — шоу. Спрос здесь поддерживают не только миллионники, но и туристические центры: на четвертом месте по количеству проданных билетов — Сочи. Доля крупнейших городов в продажах снизилась почти на 4 п.п. — с 71,9% до 68,1%. Москва и Петербург сохраняют лидерство.
Спорт: регионы получают больше зрителей
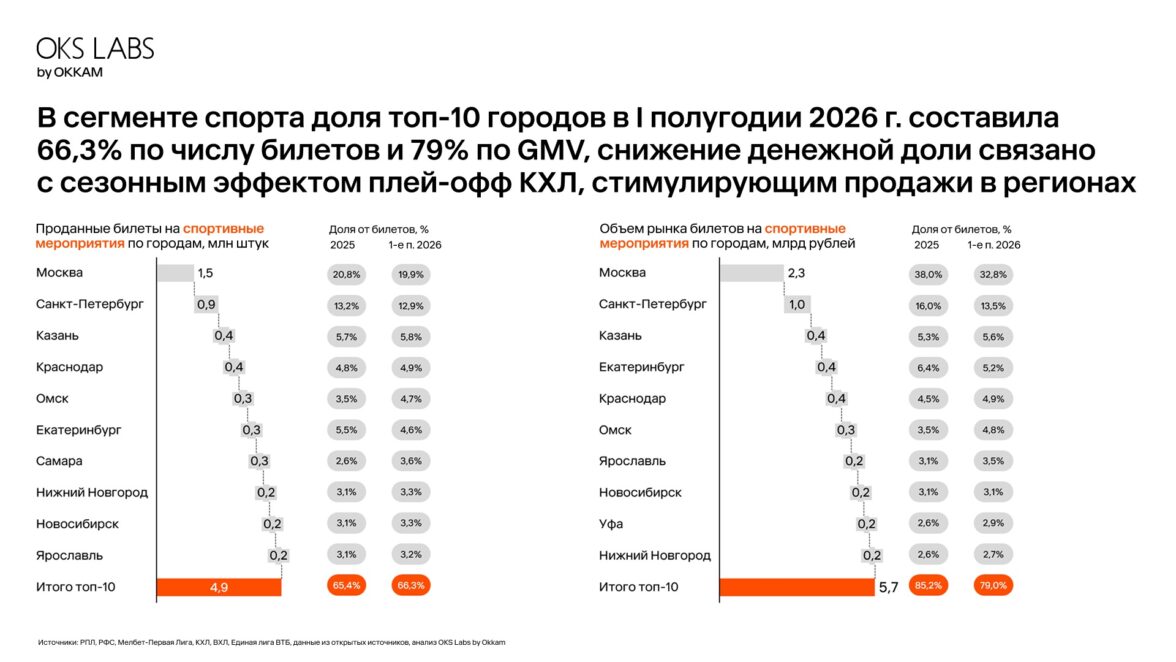
В спорте рост регионального рынка стимулировали матчи плей-офф КХЛ. Выросли цены на билеты, а также увеличилась посещаемость матчей благодаря постепенному росту количества любителей футбола с оформленным FAN ID, выходу калининградской «Балтики» в РПЛ и интриге в разных частях турнирной таблицы, которая сохранялась до последнего тура. Клубы из Казани, Омска и Ярославля провели больше всех матчей в плей-офф КХЛ.
В Краснодаре и Самаре росту продаж способствовали футбольные матчи. Афиши плей-офф Кубка России по футболу в целом обеспечили высокую посещаемость, суперфинал посетили рекордные 72 тысячи зрителей.
В результате доля топ-10 городов в сборах снизилась на 6 п.п. — с 85,2% до 79%, хотя по количеству билетов их доля, напротив, немного выросла — с 65,4% до 66,3%.
Театры остаются самым устойчивым рынком столиц
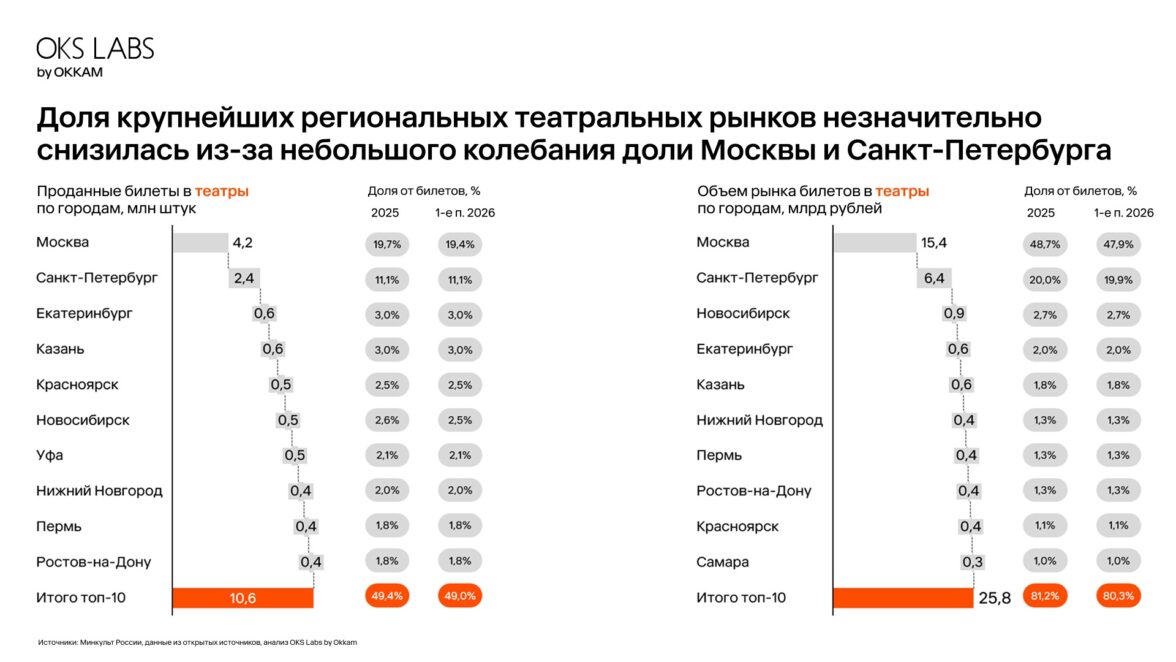
Театр остается самым столичным сегментом: даже при относительно небольшой доле двух столиц в количестве проданных билетов Москва и Санкт-Петербург концентрируют почти 68% выручки. В целом топ-10 городов формируют 80,3% сборов. Особенно велика роль Москвы: на нее приходится почти половина всей театральной выручки при 19,4% проданных билетов. В то же время города не из топ-10 демонстрируют большой потенциал и постепенно наращивают показатели в сегменте.
Кинотеатры остаются самым децентрализованным крупным сегментом
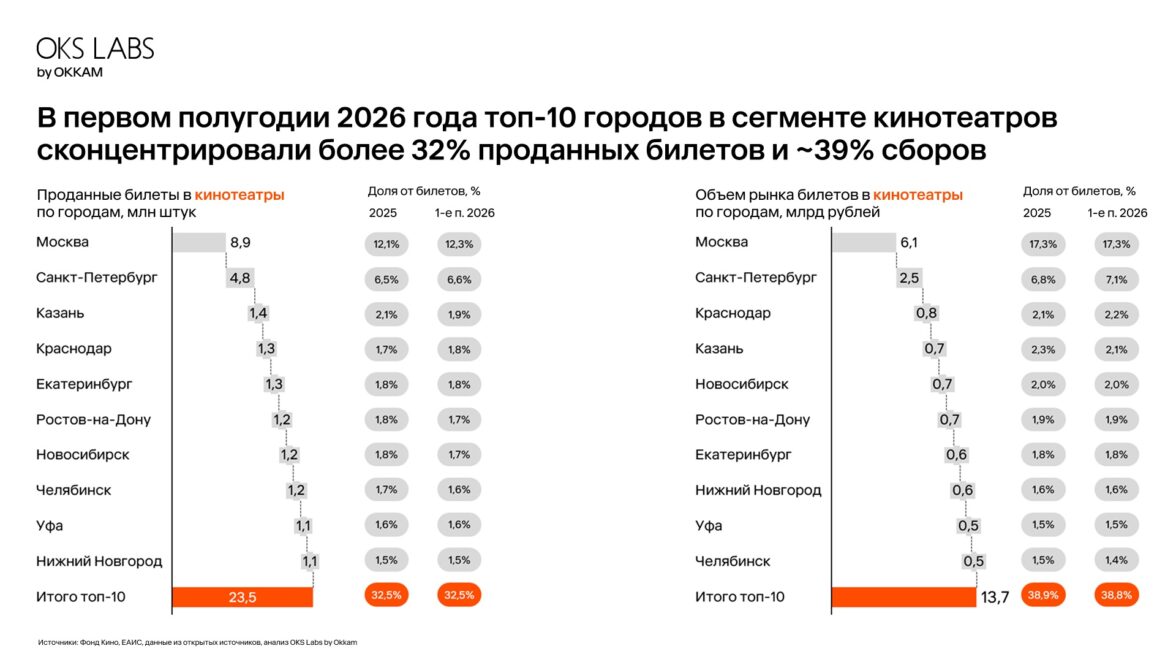
Кино остается самым децентрализованным из крупных сегментов: в отличие от театров или музеев, здесь спрос гораздо меньше привязан к столицам. Причем структура рынка практически не изменилась за год: на топ-10 городов приходятся те же 32,5% проданных билетов и около 39% сборов. Москва сохраняет лидерство, но ее влияние на кино заметно ниже, чем в других видах офлайн-развлечений: столица формирует 12,3% продаж и 17,3% сборов.
При этом региональный рынок не имеет одного универсального лидера: состав топа зависит от того, что считать — количество зрителей или деньги. Например, Казань занимает третье место по числу проданных билетов, а Краснодар — по сборам. Последний особенно быстро усиливает позиции: годом ранее он даже не входил в пятерку крупнейших городов по продажам билетов.
«Региональный рынок офлайн-развлечений развивается неоднородно: нельзя говорить ни о полном усилении Москвы и Санкт-Петербурга, ни о равномерном перетоке спроса в регионы. В каждом сегменте складывается своя карта спроса. Где-то крупные города усиливают концентрацию рынка в деньгах, а где-то регионы постепенно забирают долю аудитории. Для рынка это означает, что потенциал роста все чаще связан не только с крупнейшими городами. Региональные площадки, локальные организаторы и особенности аудитории конкретного города становятся самостоятельными факторами развития. Поэтому участникам рынка важно смотреть не только на общий объем спроса, но и на то, как меняется его география».
 Марина ШиповаДиректор OKS Labs by Okkam, руководитель практики консалтинга в индустриях медиа, спорта и развлечений
«В последние годы мы видим, насколько чаще стали проводиться масштабные события по всей России. Большие города, организаторы ивентов и площадки инвестируют в создание туристических центров в регионах не только вокруг исторических и природных памятников, но и в сфере развлечений. На фоне общего тренда рынка в отдельных региональных центрах рост год к году достиг 85% на Яндекс Афише, а общий оборот продаж билетов на события превысил миллиард рублей. Особенно города-лидеры видны на примере концертно-фестивального сегмента — это происходит не только за счет громких локальных событий, среди которых Дягилевский фестиваль в Перми, “Дикая Мята” в Тульской области, фестиваль Дениса Мацуева в Суздале, Intervals Music Night в Нижнем Новгороде, но и за счет известных брендов, проводящих фестивали по всей России, например VK Fest, или больших артистов, среди которых Баста и группа «Руки Вверх!», чьи концерты в Самаре, Нижнем Новгороде и Казани выходили в федеральный топ Яндекс Афиши по объему продаж».
Энрико МазавришвилиДиректор по развитию бизнеса Яндекс Афиши
«За тем, какие сегменты уходят в регионы, а какие остаются столичными, стоит понятная логика: чем мобильнее формат, тем шире его география. Концерты и шоу — единственные два сегмента, где доля топ-10 городов по билетам заметно снизилась, и это те форматы, которые физически едут к зрителю. Театр и музеи привязаны к зданию и коллекции, поэтому их выручка остается там, где построена инфраструктура: две столицы дают почти 68% театральной выручки. Кино децентрализовано по той же причине: киносеть есть везде, и за год эта структура не сдвинулась ни на пункт. Отсюда следует практический вывод. Половина билетов в стране продается за пределами топ-10 городов, но приносит эта половина примерно треть денег. Задача отрасли на ближайшие годы шире, чем присутствие в новых городах: нужно повышать ценность самого похода на мероприятие в регионе. Пока этого не происходит, региональный рост будет прибавлять рынку зрителей быстрее, чем денег».
Дмитрий ЗорихинГенеральный директор МТС Live (управляет Ticketland и Ticketscloud)
«Регионы становятся все более заметной частью российской индустрии офлайн-развлечений. В концертах и шоу уже формируются сильные локальные центры — Казань, Екатеринбург, Новосибирск, Нижний Новгород, Сочи. Это говорит о том, что качественный контент востребован далеко за пределами столиц, а региональные организаторы и площадки всё активнее развивают рынок и конкурируют за внимание аудитории. Мы видим эту динамику в своей ежедневной работе: KASSIR.RU — лидер по продажам эксклюзивных мероприятий в Москве и Санкт-Петербурге и по объему продаж в регионах. Благодаря широкой региональной сети и офлайн-командам мы хорошо понимаем специфику местных рынков, работаем в тесном контакте с организаторами и площадками. При этом мы сами развиваем региональное предложение: в этом году уже организовали более 10 концертов и спектаклей за пределами столиц, а всего по стране — более 75. Также мы проводим профессиональные встречи и обучение, обмениваемся опытом и помогаем распространять успешные практики между городами. Мы верим в потенциал регионов и видим, как они все чаще задают высокую планку качества, становятся источниками новых форматов и формируют собственную насыщенную культурную повестку. Для нас важно поддерживать этот процесс и помогать качественным событиям появляться в разных городах страны».
Елена ГлуховскаяГенеральный директор ГК KASSIR.RU
Другие статьи